中古住宅は築何年まで住宅ローンが組める?築40年・50年でも大丈夫?【いわき市】
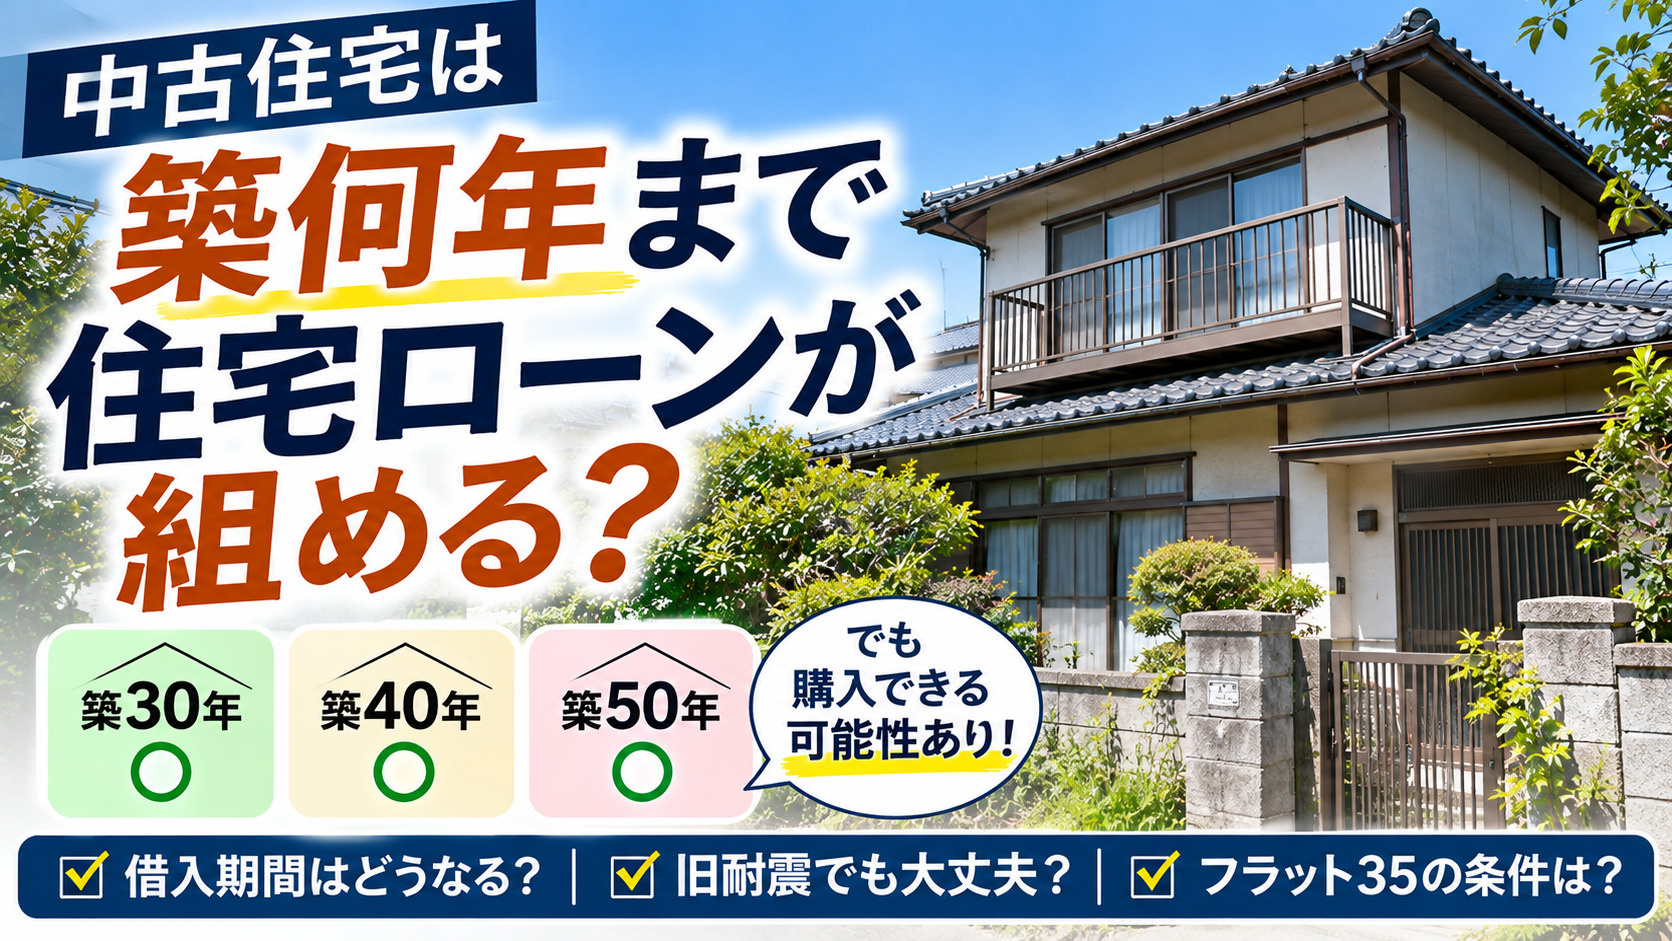
中古住宅は築何年まで住宅ローンが組める?築30年・40年・50年でも購入できるのか【いわき市】
「築35年の中古住宅が気に入ったけれど、住宅ローンは組めるの?」
「築40年以上の家は現金でしか購入できない?」
「古い家だと住宅ローンの返済期間が短くなると聞いたけれど、本当?」
中古住宅を探している方から、このようなご質問をいただくことがあります。
いわき市でも、築30年から40年以上の中古住宅が売りに出されることは珍しくありません。新築住宅と比べて価格が抑えられていたり、土地が広かったり、生活に便利な場所に建っていたりする物件もあります。
しかし、購入を検討する際に気になるのが住宅ローンです。
中古住宅の住宅ローンに、全国共通の「築何年まで」という一律の上限はありません。築30年・40年・50年の住宅でも、住宅ローンを利用できる可能性があります。ただし、金融機関の審査方針、建物の状態、担保評価、接道状況、購入者の返済能力などによって結果は異なります。
今回は、いわき市で中古住宅の売買仲介を行う以和貴総業株式会社が、築古住宅の住宅ローン審査、借入期間、旧耐震基準、再建築不可物件、リフォーム費用などについて解説します。
目次
- 中古住宅は築何年まで住宅ローンが組める?
- 築30年・40年・50年の住宅ローンの考え方
- 金融機関が確認する5つのポイント
- 木造住宅の法定耐用年数22年とは?
- 築古住宅は住宅ローンの借入期間が短くなる?
- 旧耐震基準の住宅でも借りられる?
- フラット35なら築年数が古くても大丈夫?
- 再建築不可物件は住宅ローンが難しい?
- 建築確認済証・検査済証がない住宅は?
- 土地の担保評価が重要になる理由
- 築古住宅の購入で必要な自己資金
- リフォーム費用も住宅ローンに含められる?
- 住宅ローン返済額の具体例
- 住宅ローン控除は使える?
- 住宅ローンが通りにくい中古住宅の特徴
- いわき市で中古住宅を購入する際の注意点
- 購入前に確認したいチェックリスト
- よくある質問
- 以和貴総業株式会社への購入相談
- まとめ
1.中古住宅は築何年まで住宅ローンが組める?
まず知っておきたいのは、中古住宅の住宅ローンには、全国の金融機関に共通する「築30年まで」「築40年まで」といった一律の制限がないことです。
住宅ローンの審査では、購入する住宅の築年数だけでなく、さまざまな条件が確認されます。
- 購入者の年収や勤務状況
- 現在の借入状況
- 希望する借入金額と返済期間
- 建物の築年数や劣化状況
- 土地・建物の担保評価
- 接道状況や法令上の問題
つまり、築40年の住宅だからといって、必ず住宅ローンが利用できないわけではありません。
反対に、築10年程度の比較的新しい住宅であっても、物件の法令上の問題や購入者の返済能力によっては、融資を受けられない場合があります。
重要なのは、築年数だけで判断せず、物件と購入者の条件を総合的に確認することです。
2.築30年・40年・50年の住宅ローンの考え方
築年数によって住宅ローンの利用可能性はどのように変わるのでしょうか。
| 築年数 | 住宅ローン | 主な確認事項 |
|---|---|---|
| 築10年 | 利用できる可能性あり | 返済能力・担保評価・物件の適法性 |
| 築20年 | 利用できる可能性あり | 建物状態・借入期間・担保評価 |
| 築30年 | 利用できる可能性あり | 建物の維持管理・修繕履歴 |
| 築40年 | 利用できる可能性あり | 耐震性・建物状態・融資条件 |
| 築50年以上 | 利用できる可能性あり | 旧耐震基準・担保評価・接道・劣化状況 |
※上記は一般的な確認事項の整理であり、融資承認の目安や保証を示すものではありません。金融機関や商品によって条件は異なります。
築年数が古くなるほど、建物の状態や担保評価、耐震性などの確認が重要になる傾向があります。
ただし、築50年の住宅でも、適切に維持管理されており、土地の担保評価や融資条件が合えば、住宅ローンを利用できる可能性はあります。
3.金融機関が確認する5つのポイント
① 購入者の返済能力
年収、勤務先、勤続年数、既存借入、信用情報、完済時年齢などを確認します。
② 土地・建物の担保評価
購入価格だけでなく、金融機関が物件をどの程度評価するかも重要です。
③ 建物の状態
雨漏り、シロアリ被害、腐食、傾きなど、建物の安全性や維持管理状況が問題になる場合があります。
④ 法令上の問題
接道義務、違法増築、用途違反など、建築基準法上の問題がある場合には融資に影響することがあります。
⑤ 借入金額と返済期間
希望借入額が購入価格や担保評価に対して大きい場合、自己資金の追加や借入条件の変更を求められることがあります。
4.木造住宅の法定耐用年数22年とは?
「木造住宅の寿命は22年」と聞いたことがある方もいるかもしれません。
これは、税務上の減価償却で用いられる法定耐用年数が、一般的な木造住宅では22年とされていることに由来します。
しかし、法定耐用年数22年は、建物が22年で住めなくなるという意味ではありません。
また、築22年を超えた住宅では住宅ローンが組めなくなる、という意味でもありません。
建物の実際の使用可能期間は、構造、施工品質、維持管理、修繕状況などによって異なります。
ただし、金融機関によっては、建物の築年数や評価上の残存耐用年数を融資期間の判断に利用する場合があります。
税務上の耐用年数と、建物の寿命、住宅ローンの借入期間は区別して考えましょう。
5.築古住宅は住宅ローンの借入期間が短くなる?
築年数が古い住宅では、金融機関やローン商品によって借入期間が短くなる場合があります。
例えば、築年数や建物の評価をもとに融資期間を制限する商品もあれば、築年数だけで一律に期間を制限しない商品もあります。
住宅金融支援機構の【フラット35】では、原則として、申込時の年齢に基づく上限と35年のうち短い期間が借入期間の上限となります。
ただし、住宅が所定の技術基準に適合することなどが必要です。
例えば築40年の住宅でも、商品条件と物件基準を満たせば長期返済を検討できる場合があります。一方、金融機関によっては築年数や建物状態を理由に期間を短く設定する場合もあります。
6.旧耐震基準の住宅でも借りられる?
築年数が古い中古住宅を購入する際には、耐震基準にも注意が必要です。
建築基準法の耐震基準は1981年6月1日に大きく改正されました。
一般的に、1981年5月31日以前に建築確認を受けた建物は「旧耐震基準」、同年6月1日以降に建築確認を受けた建物は「新耐震基準」に区分されます。
ここで注意したいのは、完成年月日だけで判断できるとは限らないことです。
例えば、1982年完成の住宅でも、建築確認が1981年5月以前であれば、旧耐震基準で設計されている可能性があります。
旧耐震基準の住宅であっても、必ず住宅ローンが利用できないわけではありません。
ただし、金融機関によっては耐震診断や耐震改修、耐震性を証明する資料などが必要になる場合があります。
また、旧耐震基準だから必ず危険、新耐震基準だから絶対に安全というわけでもありません。
建物の状態を含めた個別の確認が重要です。
7.フラット35なら築年数が古くても大丈夫?
築古住宅の購入を検討する際、選択肢の一つとなるのが【フラット35】です。
【フラット35】は、住宅金融支援機構と民間金融機関が提携して提供する全期間固定金利型の住宅ローンです。
中古住宅について、築年数が古いことだけを理由に一律に利用対象外とするものではありません。
ただし、購入する住宅が住宅金融支援機構の技術基準に適合している必要があります。
中古住宅の主な技術基準
- 一戸建て住宅等の床面積が50㎡以上であること
- 敷地が原則として一般の交通の用に供する道に2m以上接していること
- 所定の住宅の構造・耐久性の基準に適合すること
- 構造耐力上主要な部分等に、安全上・耐久上支障のある劣化がないこと
- 所定の耐震性の基準に適合すること
中古住宅では原則として適合証明書の取得が必要です。ただし、物件によっては所定の確認書等で代替できる場合があります。
特に古い住宅では、耐震性や劣化状況の確認が重要になります。
なお、【フラット35】の技術基準を満たしていても、購入者の返済能力などについて別途審査が行われます。
8.再建築不可物件は住宅ローンが難しい?
中古住宅の購入では、築年数以上に重要となる場合があるのが接道状況です。
建築基準法では、原則として、建築物の敷地は同法上の道路に2m以上接する必要があります。
この条件を満たしていない場合、建物の建て替えができない、いわゆる「再建築不可物件」となることがあります。
再建築不可物件は、金融機関の担保評価や融資審査に影響することがあります。
ただし、道路の種類や敷地の状況、法令上の例外などによって判断が異なるため、単純に道路幅員だけで再建築の可否を決めることはできません。
また、幅員4m未満の道路でも、建築基準法第42条第2項道路に該当する場合には、セットバックなどの条件のもとで建て替えが可能となることがあります。
中古住宅を購入する際には、建物の築年数と同時に、建築基準法上の道路の種類と接道状況を確認することが重要です。
9.建築確認済証・検査済証がない住宅は?
古い中古住宅では、建築確認済証や検査済証が保管されていない場合があります。
建築確認済証は、建築計画が法令に適合していることについて確認を受けた際の書類です。
検査済証は、工事完了後の検査で所定の基準への適合が確認された際に交付される書類です。
これらの書類がないからといって、直ちに違法建築物であるとは限りません。
また、書類がないだけで住宅ローンが必ず利用できなくなるわけでもありません。
ただし、金融機関によっては建物の適法性を確認する資料が必要となる場合があります。
書類がない場合には、建築計画概要書や建築確認台帳記載事項証明書など、行政に残る資料を確認できることがあります。
また、過去に増築が行われている場合には、増築部分の適法性などについても確認が必要です。
10.土地の担保評価が重要になる理由
築年数が古い住宅では、金融機関の評価上、建物の担保価値が小さくなる場合があります。
そのため、土地の担保評価が重要になることがあります。
例えば、同じ築40年の住宅でも、次のような違いがあります。
- 市街地にあり、住宅需要が見込まれる土地
- 接道条件が良好で、建て替えが可能な土地
- 道路が狭く、利用に制約がある土地
- 市街化調整区域にあり、建築や用途に制限がある土地
土地の条件が異なれば、金融機関による担保評価も変わる可能性があります。
ただし、土地の評価が高ければ必ず融資を受けられるわけではありません。
建物の状態や購入者の返済能力なども含めた総合的な審査となります。
11.築古住宅の購入で必要な自己資金
中古住宅を購入する場合、購入価格の全額を住宅ローンで借りられるとは限りません。
金融機関による担保評価や融資条件によっては、自己資金が必要になることがあります。
また、住宅購入時には物件価格以外にも諸費用が発生します。
- 仲介手数料
- 所有権移転登記費用
- 抵当権設定登記費用
- 住宅ローンの事務手数料や保証料
- 火災保険料・地震保険料
- 印紙税
- 固定資産税等の精算金
- リフォーム・修繕費用
金融機関やローン商品によっては、一部の諸費用を借入対象に含められる場合もあります。
しかし、築古住宅では購入後に修繕費用が発生する可能性も考慮する必要があります。
購入価格だけでなく、諸費用と購入後の修繕費用を含めた総予算を考えることが大切です。
12.リフォーム費用も住宅ローンに含められる?
中古住宅を購入する方の中には、購入後にリフォームを予定している方も多いでしょう。
例えば、次のような工事です。
- キッチンや浴室の交換
- トイレ・洗面台の交換
- 壁紙や床材の張り替え
- 屋根・外壁の修繕
- 給排水管の更新
- 耐震補強工事
金融機関によっては、中古住宅の購入資金とリフォーム費用をまとめて借りられる住宅ローン商品があります。
ただし、リフォーム費用を含める場合には、工事見積書や工事内容の確認が必要となることがあります。
また、融資実行の時期や工事完了の条件なども金融機関によって異なります。
そのため、購入後にリフォームを予定している場合は、物件購入の申込み前に金融機関へ相談することをおすすめします。
13.住宅ローン返済額の具体例
では、築古住宅を購入する場合、借入期間によって毎月の返済額はどの程度変わるのでしょうか。
仮に、1,500万円を住宅ローンで借り入れる場合を考えてみましょう。
- 借入金額:1,500万円
- 金利:年2.0%(全期間固定と仮定)
- 返済方法:元利均等返済
- ボーナス返済:なし
| 借入期間 | 毎月の返済額(概算) | 総返済額(概算) |
|---|---|---|
| 15年 | 96,500円 | 1,737万円 |
| 20年 | 75,900円 | 1,821万円 |
| 25年 | 63,600円 | 1,907万円 |
| 30年 | 55,400円 | 1,996万円 |
| 35年 | 49,700円 | 2,087万円 |
※概算のため端数処理により差異が生じます。保証料、融資手数料、登記費用、保険料などは含みません。金利2.0%は比較のための仮定であり、実際の適用金利を示すものではありません。
このように、借入期間が短くなると毎月の返済額は大きくなります。
一方、借入期間を長くすると毎月の負担は抑えられますが、総返済額は増える傾向があります。
築古住宅を購入する場合には、借入可能額だけでなく、実際に設定できる返済期間を確認することが重要です。
14.住宅ローン控除は使える?
中古住宅を購入する場合には、住宅ローン控除の対象となるかどうかも確認しておきたいポイントです。
住宅ローン控除は、一定の要件を満たす住宅を住宅ローンで取得した場合に、所得税等の負担が軽減される制度です。
中古住宅では、住宅の耐震性などについて所定の要件があります。
2026年時点の制度では、原則として1982年1月1日以後に建築された住宅は、一定の耐震要件を満たすものとして扱われます。
それ以前の住宅でも、所定の耐震基準への適合が証明される場合や、一定の手続きを経て耐震改修を行う場合などには、対象となる可能性があります。
ただし、住宅ローン控除には、床面積、所得、入居時期、借入期間、住宅の性能区分など、ほかにも要件があります。
住宅ローンが組めることと、住宅ローン控除が利用できることは別の問題です。
購入前に、税務署や税理士などへ適用条件を確認しましょう。
参考:国税庁「中古住宅を取得した場合の住宅借入金等特別控除」
15.住宅ローンが通りにくい中古住宅の特徴
築年数以外にも、住宅ローン審査に影響する可能性がある物件条件があります。
| 物件の特徴 | 注意点 |
|---|---|
| 再建築不可物件 | 建て替えの制限や担保評価への影響 |
| 旧耐震基準の住宅 | 耐震性の確認や証明が必要になる場合がある |
| 違法増築がある住宅 | 建築基準法上の適法性の問題 |
| 著しい劣化がある住宅 | 修繕費用や建物の安全性 |
| 市街化調整区域の住宅 | 建築・用途・再建築に関する制限 |
| 権利関係が複雑な物件 | 共有、借地権、抵当権等の整理 |
これらに該当するからといって、すべての金融機関で融資が不可能になるわけではありません。
しかし、金融機関の選択肢が限られたり、追加資料の提出や条件変更が必要になったりする可能性があります。
16.いわき市で中古住宅を購入する際の注意点
いわき市では、平・小名浜・常磐・内郷・植田・錦・勿来など、地域によって住宅地の特徴が異なります。
中古住宅を購入する際には、価格や築年数だけでなく、次のような点も確認しておきたいところです。
① 接道状況
私道に接している住宅や、道路幅員が狭い住宅では、建築基準法上の道路の種類、道路持分、通行・掘削に関する権利などを確認することが重要です。
② 災害リスク
洪水、津波、土砂災害などのハザードマップを確認しましょう。災害リスクの有無だけで住宅ローンの可否が一律に決まるわけではありませんが、購入後の生活や保険加入などに関係します。
③ 建物の修繕履歴
屋根・外壁・給排水設備などの修繕履歴を確認することで、購入後に必要となる費用を考えやすくなります。
④ 土地の利用制限
市街化調整区域、擁壁のある土地、建築制限のある土地などでは、将来の建て替えや増改築に制限が生じる場合があります。
中古住宅は、建物だけでなく土地の条件も含めて判断することが大切です。
17.購入前に確認したいチェックリスト
- 購入予定の住宅の築年数を確認したか
- 建築確認年月日を確認したか
- 旧耐震基準か新耐震基準か確認したか
- 建物の修繕履歴を確認したか
- 雨漏りやシロアリ被害などがないか確認したか
- 建築基準法上の接道状況を確認したか
- 再建築の可否を確認したか
- 増築部分の有無を確認したか
- 金融機関に物件資料を提示したか
- 希望する借入期間で審査可能か確認したか
- リフォーム費用を含めた予算を考えたか
- 住宅ローン控除の対象になるか確認したか
気に入った物件が見つかった場合には、売買契約を締結する前に、金融機関へ物件資料を提示して相談することをおすすめします。
また、住宅ローンを利用する場合には、融資が承認されなかったときの契約解除条件について、売買契約書の融資利用特約を確認しておくことも重要です。
18.よくある質問
Q.築30年の中古住宅でも35年ローンは組めますか?
金融機関やローン商品の条件によっては可能です。ただし、借入時の年齢、建物の状態、担保評価などによって借入期間が制限される場合があります。
Q.築40年の木造住宅でも住宅ローンは利用できますか?
利用できる可能性があります。築40年という理由だけで、すべての金融機関が融資対象外とするわけではありません。耐震性や建物状態、接道状況などの確認が重要です。
Q.築50年の住宅は現金でしか買えませんか?
必ずしも現金購入に限られるわけではありません。金融機関やローン商品によっては、融資を検討できる場合があります。ただし、旧耐震基準や建物の劣化状況などについて確認が必要になることがあります。
Q.木造住宅は築22年を超えるとローンが組めませんか?
いいえ。木造住宅の法定耐用年数22年は税務上の減価償却に関する年数であり、住宅ローンの一律の融資期限ではありません。
Q.検査済証がない中古住宅でも購入できますか?
購入自体は可能です。ただし、金融機関によっては適法性を確認する資料が必要になる場合があります。建築確認台帳などの資料を確認できることもあります。
Q.住宅ローンの事前審査が通れば購入できますか?
事前審査の承認は、本審査での融資承認を保証するものではありません。中古住宅では、物件資料や担保評価などを確認した結果、融資条件が変わる場合もあります。
Q.中古住宅の購入費用とリフォーム費用をまとめて借りられますか?
金融機関によっては可能です。リフォーム一体型の住宅ローンなどがありますので、購入前に工事内容や見積書を準備して相談するとよいでしょう。
19.以和貴総業株式会社への中古住宅購入相談
中古住宅の購入では、価格や立地だけでなく、住宅ローンを利用できるかどうかも重要な判断材料になります。
特に築30年・40年以上の住宅では、建物の状態や接道状況、建築関係資料などを確認したうえで、購入を検討することが大切です。
以和貴総業株式会社では、いわき市を中心に中古住宅の購入・売却に関するご相談を承っています。
築年数の古い住宅についても、物件の状況や購入希望条件を踏まえながら、購入に向けた確認事項をご案内いたします。
- 築30年以上の中古住宅を購入したい
- 築40年・50年の住宅でローンが組めるか知りたい
- 住宅ローンの借入期間が気になる
- 旧耐震基準の住宅を検討している
- リフォーム費用を含めた購入予算を考えたい
- 接道状況や再建築の可否が気になる
- 中古住宅の購入に必要な諸費用を知りたい
20.まとめ|築年数だけで住宅ローンの可否は決まらない
中古住宅の住宅ローンには、全国共通の「築何年まで」という一律の制限はありません。
築30年・40年・50年の住宅でも、金融機関や物件の条件によっては住宅ローンを利用できる可能性があります。
・築年数だけで住宅ローンの可否は決まらない
・築30年・40年・50年でも融資の可能性はある
・木造住宅の法定耐用年数22年は住宅ローンの期限ではない
・金融機関によって借入期間の考え方が異なる
・旧耐震基準の住宅は耐震性の確認が重要
・フラット35では所定の技術基準への適合が必要
・再建築不可や違法増築は融資に影響する場合がある
・土地の担保評価も重要
・リフォーム費用を含めた総予算を考える
・住宅ローン控除は別途要件を確認する
中古住宅の魅力は、新築住宅と比べて価格が抑えられていたり、広い土地や便利な立地の住宅を選べたりすることです。
一方、築年数が古い住宅では、購入後の修繕費用や将来の建て替えなどについても考える必要があります。
大切なのは「築何年だから買えない」と決めつけず、住宅ローンの条件と建物・土地の状態を確認したうえで判断することです。
参考資料
住宅金融支援機構「築年数が古いものでも利用可能ですか」
【フラット35】中古住宅の技術基準の概要
【フラット35】ご利用条件
国税庁「中古住宅を取得した場合の住宅ローン控除」
※本記事は2026年11月時点で確認できる一般的な制度・融資条件をもとに作成しています。住宅ローンの審査基準、適用金利、借入期間、対象物件、税制等は金融機関・商品・申込時期・個別条件により異なります。融資の可否は金融機関の審査によって決定されます。