相続した実家を兄弟で共有するとどうなる?共有名義のリスクと売却方法【いわき市】
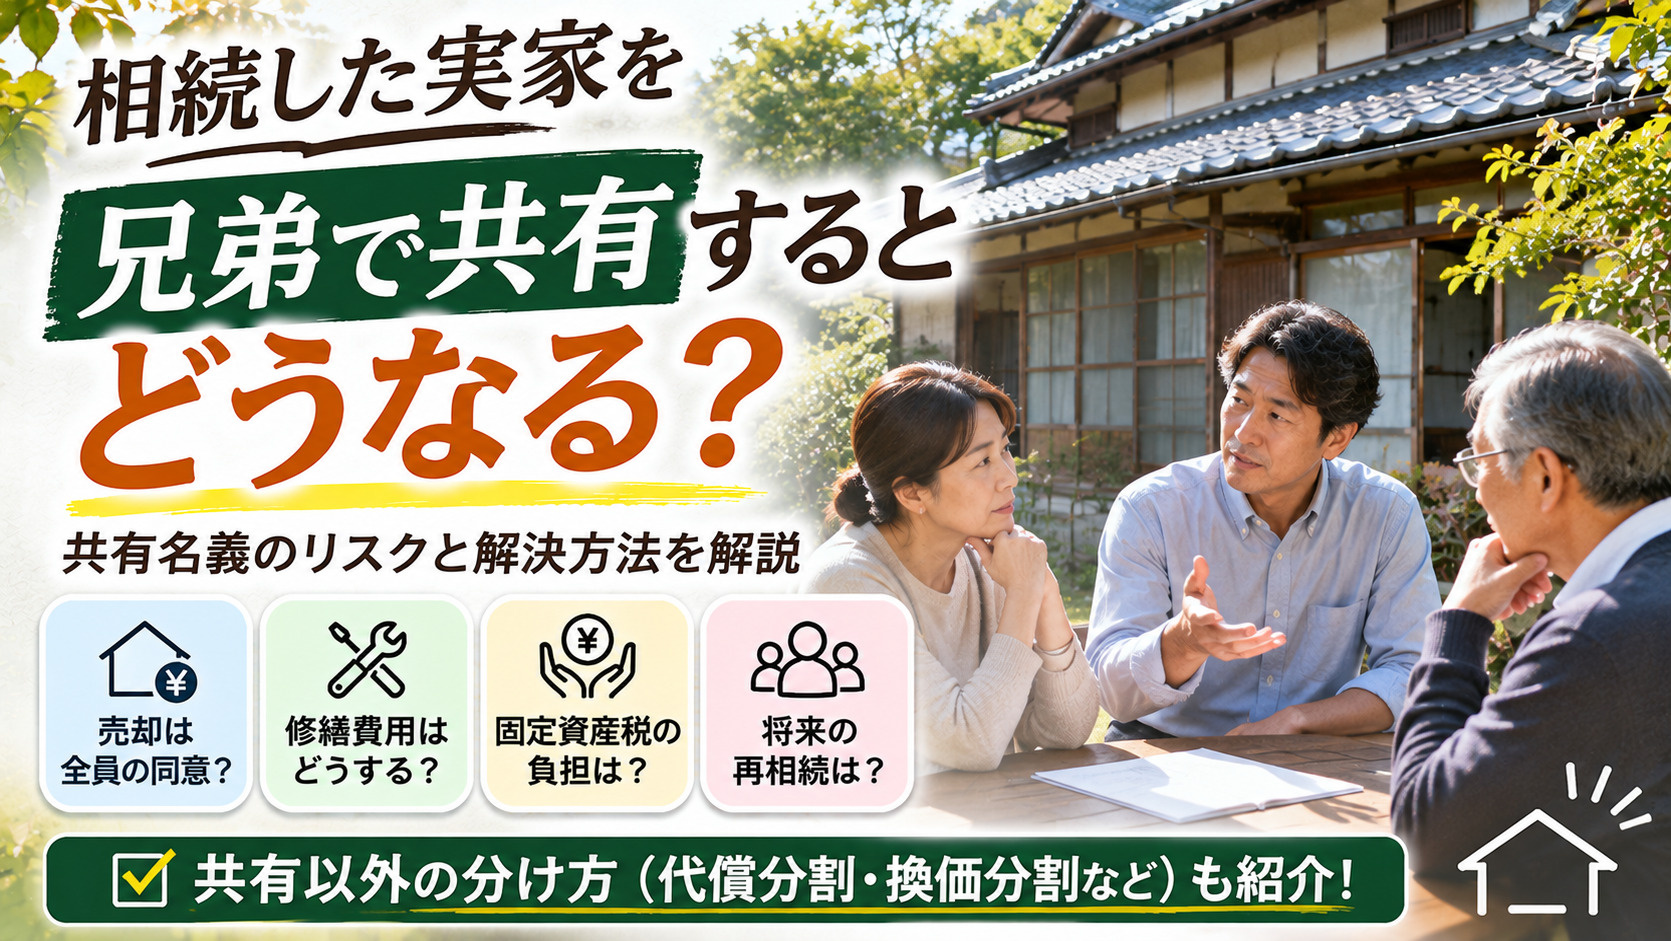
相続した実家を兄弟で共有するとどうなる?共有名義のリスクと売却・解消方法【いわき市】
「親が亡くなり、実家を兄弟2人で相続することになった」
「どちらか一方の名義にするのは不公平なので、共有名義にした方がよい?」
「兄は実家を残したいと言っているけれど、自分は売却したい」
親が所有していた実家を相続する際、このような問題に直面することがあります。
相続人が複数いる場合、実家を兄弟姉妹で共有するという選択肢があります。一見すると公平で、相続人全員が納得しやすい方法にも思えます。
しかし、不動産の共有名義には注意すべき点があります。
共有名義にすると、将来の売却や大規模な変更について共有者同士の合意が必要になり、意見が分かれた場合には不動産を動かしにくくなることがあります。
相続した実家を兄弟で共有することは可能ですが、将来の売却・修繕・費用負担・再相続などを考えると、慎重な判断が必要です。特に誰も住む予定がない実家では、共有名義にする前に、売却して現金を分ける方法や、一人が相続して他の相続人に代償金を支払う方法も検討しましょう。
今回は、いわき市で不動産売買仲介を行う以和貴総業株式会社が、共有名義の仕組み、起こりやすいトラブル、相続不動産の分け方、売却方法などを詳しく解説します。
目次
1.相続した実家の共有名義とは?
共有名義とは、一つの不動産を複数人で所有することです。
例えば、父親が所有していた実家を兄と弟の2人で相続し、それぞれ2分の1ずつ所有する場合、登記上は次のようになります。
不動産:土地・建物
所有者:兄 持分2分の1
所有者:弟 持分2分の1
ここで注意したいのは、持分2分の1というのは、土地や建物を物理的に半分ずつ所有しているという意味ではないことです。
例えば、兄が土地の東側、弟が西側を所有しているというわけではありません。
それぞれが不動産全体に対して一定の割合の権利を持つことになります。
また、相続人が複数いる場合、遺産分割が終わるまでの相続不動産については、通常の共有とは区別して考える必要がある場面もあります。
相続登記をする前に、誰が最終的に所有するのかを整理することが大切です。
2.兄弟で共有すると何が問題になる?
共有名義の問題は、相続した直後には表面化しないことがあります。
兄弟の関係が良好で、実家の扱いについて意見が一致している間は、特に問題を感じないかもしれません。
しかし、数年後に次のような状況になることがあります。
- 兄は実家を残したいが、弟は売却したい
- 誰も住んでいないのに固定資産税だけが発生する
- 屋根や外壁の修繕費用を誰が負担するか決まらない
- 一人が実家を使用しているが、他の共有者は使用できない
- 共有者の一人が亡くなり、相続人が増える
- 共有者の一人と連絡が取れなくなる
特に問題となりやすいのは、実家を売却したい人と、残したい人の意見が分かれるケースです。
兄弟で共有しているからといって、一人の判断だけで不動産全体を売却することは原則としてできません。
そのため、共有名義にする場合には、将来の売却や管理についても話し合っておく必要があります。
3.共有名義のメリット・デメリット
共有名義にはメリットもありますが、長期的な管理を考えると注意点も多くあります。
| 項目 | メリット | デメリット |
|---|---|---|
| 相続時 | 複数人が所有権を持てる | 将来の方針が曖昧になりやすい |
| 売却 | 全員が合意すれば売却できる | 原則として全員の同意が必要 |
| 管理 | 費用や作業を分担できる | 意見の対立が生じる可能性 |
| 費用 | 内部的に負担割合を決められる | 支払わない共有者が出る場合がある |
| 将来の相続 | 持分を次世代へ承継できる | 共有者が増える可能性がある |
共有名義が適しているかどうかは、実家を今後どのように利用するかによって異なります。
例えば、兄弟で協力して賃貸住宅として運用する場合などには、共有が選択肢となることもあります。
ただし、共有者の役割や費用負担、売却条件などを明確にしておくことが重要です。
4.共有不動産は一人の判断で売却できる?
共有名義の不動産を売却する場合、原則として共有者全員の同意が必要です。
例えば、兄と弟がそれぞれ2分の1ずつ所有している実家を売却する場合、兄だけの判断で土地と建物の全部を売却することはできません。
弟が売却に反対していれば、通常の方法で不動産全体を売却することは難しくなります。
一方、各共有者が自分の共有持分だけを処分することは、原則として可能です。
ただし、持分だけを第三者に売却する場合には、購入希望者が限られ、通常の不動産全体の売却とは異なる問題が生じることがあります。
不動産全体を売却する場合と、自分の共有持分だけを売却する場合では、必要な同意や取引条件が異なります。共有名義の実家を一般の購入者へ売却するなら、共有者全員で方針を一致させることが基本です。
5.修繕や管理は誰が決める?
共有不動産では、すべての行為について共有者全員の同意が必要になるわけではありません。
民法では、共有物に関する行為を大きく次のように区分しています。
| 行為の区分 | 原則的な判断方法 | 例 |
|---|---|---|
| 保存行為 | 各共有者が単独で可能 | 現状維持のための応急措置など |
| 管理行為 | 持分価格の過半数で決定 | 通常の管理方針や一定の賃貸借など |
| 重大な変更・全体の処分 | 原則として全員の同意 | 建物の大規模な変更、不動産全体の売却など |
ただし、修繕工事が保存行為・管理行為・変更行為のどれに当たるかは、工事の内容によって異なります。
例えば、雨漏りを防ぐための応急措置と、建物全体の大規模な改築では、法的な扱いが異なる可能性があります。
また、2023年4月施行の民法改正により、形状や効用の著しい変更を伴わない軽微な変更は、持分価格の過半数による管理の枠組みで判断できるようになりました。
共有者間のトラブルを防ぐためには、法的に単独でできる行為であっても、可能な限り事前に情報共有することが望ましいでしょう。
6.固定資産税や維持費は誰が負担する?
誰も住んでいない実家であっても、所有している限り固定資産税などの費用が発生する場合があります。
共有名義の場合、固定資産税は地方税法上、共有者が連帯して納付する義務を負います。
納税通知書は代表者に送られることが一般的ですが、代表者だけが税金を負担すればよいという意味ではありません。
兄弟間では、持分割合などを参考に負担方法を決めておくことが大切です。
実家の年間維持費の例
| 項目 | 年間費用の仮定 |
|---|---|
| 固定資産税・都市計画税 | 80,000円 |
| 火災保険等 | 40,000円 |
| 草刈り・庭木管理 | 60,000円 |
| 建物の点検・小修繕 | 50,000円 |
| 年間合計 | 230,000円 |
※上記は説明用の仮定であり、実際の維持費の相場や見積額ではありません。
この場合、10年間で230万円の維持費が発生する計算になります。さらに屋根や外壁の修繕などが必要になれば、負担は増える可能性があります。
共有者の一人が立て替えた場合に備え、支払記録を残し、精算方法を決めておくことが重要です。
7.兄弟の一人だけが実家に住む場合
相続した実家に、兄弟の一人だけが住み続けるケースもあります。
例えば、兄と弟が2分の1ずつ共有している実家に、兄だけが住んでいる場合です。
民法では、共有者は共有物全体について持分に応じた使用ができるとされています。
また、共有物を使用する共有者は、別段の合意がある場合を除き、他の共有者に対して自己の持分を超える使用の対価を償還する義務を負います。
ただし、実際に使用料を請求できるか、金額をどう算定するかは、使用に至った経緯や共有者間の合意などによって異なります。
親の生前から住んでいた場合や、遺産分割協議中の場合などには、個別の法的検討が必要になることもあります。
トラブルを防ぐためには、次の事項を話し合っておきましょう。
- 誰が実家に住むのか
- 使用料を支払うのか
- 固定資産税を誰が負担するのか
- 修繕費用を誰が負担するのか
- 将来売却する場合はどうするのか
8.共有者が亡くなるとどうなる?
共有名義で特に注意したいのが、次の相続が発生することです。
例えば、兄と弟が実家を2分の1ずつ共有していたとします。
その後、兄が亡くなり、兄の持分を配偶者と子ども2人が法定相続分どおりに相続した場合、持分は次のようになります。
| 所有者 | 共有持分 |
|---|---|
| 弟 | 2分の1 |
| 兄の配偶者 | 4分の1 |
| 兄の子どもA | 8分の1 |
| 兄の子どもB | 8分の1 |
※遺言や遺産分割によって実際の取得者・割合は異なります。
この例では、もともと2人だった共有者が4人になります。
さらに相続が繰り返されると、共有者が増え、関係者全員の意向を確認することが難しくなる場合があります。
共有名義の問題は、現在の兄弟間だけでなく、子どもや孫の世代に引き継がれる可能性があるのです。
9.共有持分だけを売却できる?
共有者は、原則として自分の共有持分だけを売却することができます。
例えば、兄と弟が2分の1ずつ所有している実家について、弟が自分の2分の1の持分を第三者へ売却することは、原則として可能です。
ただし、持分だけを購入した人は、不動産全体を自由に利用できるわけではありません。
そのため、共有持分だけの売買は、一般的な土地・建物全体の売買とは異なる条件になることがあります。
また、第三者が新たな共有者になることで、残された共有者との間に管理や使用をめぐる問題が生じる可能性もあります。
共有持分の売却を検討する場合は、まず他の共有者による持分の買取りや、不動産全体の売却について協議することをおすすめします。
10.実家を公平に分ける4つの方法
相続した実家を兄弟で公平に分ける方法は、共有名義だけではありません。
① 現物分割
特定の相続人が実家を取得し、他の相続人は預貯金など別の財産を取得する方法です。
例えば、兄が実家を取得し、弟が同程度の価値の預貯金を取得するケースが考えられます。
② 代償分割
一人が実家を相続し、他の相続人へ代償金を支払う方法です。
例えば、実家の評価額が1,200万円で、兄弟2人が均等に分けることを合意した場合、兄が実家を取得し、弟へ600万円を支払う方法が考えられます。
ただし、代償金を支払う側に資金が必要です。また、相続財産全体の構成や評価、税務上の扱いにも注意が必要です。
③ 換価分割
実家を売却して現金化し、その売却代金を相続人で分ける方法です。
誰も実家に住む予定がない場合や、維持管理を続けることが難しい場合には、有力な選択肢となります。
なお、実際に分配する金額は、売却代金から仲介手数料や登記費用などの必要経費を差し引き、税負担なども考慮して検討する必要があります。
④ 共有分割
兄弟など複数の相続人が、実家を共有名義で取得する方法です。
当面は実家を残しておきたい場合などに選択されることがありますが、将来の売却や費用負担について事前に合意しておくことが重要です。
| 分割方法 | 特徴 | 向いているケース |
|---|---|---|
| 現物分割 | 財産ごとに取得者を決める | 預貯金など他の財産がある |
| 代償分割 | 一人が取得し、他の相続人へ代償金を支払う | 住み続けたい人がいる |
| 換価分割 | 売却して現金を分ける | 誰も住まない・管理が難しい |
| 共有分割 | 複数人で所有する | 共同利用・管理の方針が明確 |
11.共有名義にした場合の具体例
ここで、相続した実家を兄弟2人で共有した場合を考えてみましょう。
- 実家の想定売却価格:1,200万円
- 築年数:40年
- 兄の持分:2分の1
- 弟の持分:2分の1
- 現在は空き家
- 兄は実家を残したい
- 弟は売却したい
※説明のための架空の事例です。
この場合、弟が売却を希望していても、兄が反対していると、実家全体を通常の方法で売却することは困難です。
また、固定資産税や建物の修繕費用は引き続き発生する可能性があります。
そこで、次のような選択肢を検討します。
- 兄が弟の持分を買い取る
- 兄弟で合意して実家全体を売却する
- 一定期間保有し、その後の売却時期を決める
- 賃貸活用などの方法を検討する
- 協議がまとまらない場合は法的手続きを検討する
例えば、兄が弟の持分を買い取る場合、1,200万円の半分である600万円が一つの計算上の参考になります。
ただし、実際の持分の買取価格が必ず600万円になるわけではありません。物件の評価、合意内容、税金、費用負担などによって異なります。
また、共有持分だけを第三者に売却する場合の価格は、不動産全体の価格を単純に持分割合で割った金額と一致するとは限りません。
12.共有状態を解消する方法
すでに共有名義になっている実家でも、共有状態を解消する方法はあります。
代表的なのは、共有者全員の合意による売却や、共有者間での持分の売買です。
一方、話し合いがまとまらない場合には、民法上の共有物分割請求という制度があります。
共有物分割請求は、原則として共有者が共有状態の解消を求めることができる制度です。
協議がまとまらない場合には、裁判所による共有物分割の手続きが問題となることがあります。
ただし、共有物の性質や利用状況、当事者の事情などによって判断が異なります。
また、遺産分割が未了の相続不動産については、通常の共有物分割とは異なる手続きや制限が関係する場合があります。
共有者間で意見が対立している場合には、早い段階で弁護士などへ相談することをおすすめします。
13.相続登記の義務化と期限
2024年4月1日から、相続登記が義務化されました。
相続によって不動産を取得したことを知った日から、原則として3年以内に相続登記を申請する必要があります。
また、2024年4月1日より前に発生した相続についても、相続登記の義務化の対象となります。
2024年4月1日以前に相続で不動産を取得したことを知っていた場合、未登記の不動産については原則として2027年3月31日までに相続登記が必要です。正当な理由なく義務に違反した場合、10万円以下の過料の対象となる可能性があります。
さらに、遺産分割協議によって不動産の取得者が決まった場合には、遺産分割成立の日から3年以内に、その結果に基づく登記を申請する義務があります。
遺産分割協議がまとまらず、期限内に相続登記が難しい場合には、「相続人申告登記」という制度もあります。
ただし、相続人申告登記は所有権の取得者を確定する登記ではなく、実家を売却するためには、原則として相続登記が必要です。
相続登記は、実家を売却するかどうかにかかわらず、早めに確認しておきたい手続きです。
14.相続した実家を売却するまでの流れ
相続した実家を売却する場合、一般的には次のような流れで進めます。
STEP 1 相続人を確認する
戸籍などを確認し、誰が相続人になるのかを整理します。
STEP 2 不動産の内容を確認する
登記事項証明書、公図、建物の状況、固定資産税関係資料などを確認します。
STEP 3 売却価格の目安を調べる
不動産会社へ査定を依頼し、現在の市場価格を把握します。
STEP 4 相続人で方針を話し合う
売却するのか、誰かが取得するのか、共有するのかを検討します。
STEP 5 遺産分割協議・相続登記を進める
必要に応じて司法書士などへ相談します。
STEP 6 売却活動を開始する
価格や販売条件を決め、不動産会社を通じて購入希望者を探します。
STEP 7 売買契約・決済・引渡し
売買代金の受領、所有権移転登記、物件の引渡しを行います。
STEP 8 代金の分配・税務手続き
遺産分割協議の内容に従って精算し、必要に応じて確定申告等を行います。
共有名義で売却する場合には、共有者全員の意思確認と契約・決済への協力が重要になります。
また、売却前に不動産の査定を行うことで、代償分割と換価分割のどちらが適しているかを判断しやすくなります。
15.売却前に確認したい費用と税金
相続した実家を売却する場合には、売買代金の全額が手元に残るわけではありません。
主に次のような費用や税金が関係します。
- 仲介手数料
- 相続登記等の費用
- 測量・境界確認費用
- 残置物処分費用
- 必要に応じた解体費用
- 売買契約書の印紙税
- 譲渡所得に対する税金
相続した不動産を売却した際の譲渡所得税については、被相続人の取得費や取得時期を引き継ぐことが原則となります。
また、一定の要件を満たす相続空き家の売却については、譲渡所得から最高3,000万円を控除できる特例があります。
ただし、相続人の人数や建物の状態、売却時期などによって適用条件が異なります。
例えば、2024年1月1日以後の譲渡では、一定の場合、相続人が3人以上のときは各相続人の控除上限が2,000万円となります。
特例を利用するには複数の要件があるため、売却前に税理士や税務署へ確認することが重要です。
特に、売却前に共有名義を変更する場合は、贈与税や譲渡所得税などの問題が生じる可能性があるため、安易な名義変更は避けましょう。
16.いわき市で実家を相続した場合の注意点
いわき市で相続した実家を売却する場合には、建物の築年数や立地、土地の条件などによって売却方法が変わることがあります。
① 築年数が古い住宅
築30年・40年以上の住宅では、建物をそのまま利用できるか、修繕が必要か、解体して土地として売却するかなどを検討します。
② 相続人が市外・県外に住んでいる
相続人が遠方に住んでいる場合、現地確認や草刈り、建物管理などが難しくなることがあります。
③ 土地の境界が不明確
古い住宅地では、境界標が見つからなかったり、測量図が古かったりする場合があります。売却条件によっては境界確認や測量が必要になることがあります。
④ 災害リスクや建築制限
津波、洪水、土砂災害などのハザード情報や、接道状況、市街化調整区域などの法令上の制限を確認します。
⑤ 空き家の維持管理
空き家を長期間放置すると、建物の劣化や雑草・庭木の繁茂などが進む場合があります。管理不全空家等や特定空家等に該当した場合には、行政上の措置や固定資産税の住宅用地特例への影響が生じることもあります。
相続した実家を残すか売却するか迷っている場合でも、まず現在の売却価格や建物の状態を把握しておくと、兄弟間での話し合いが進めやすくなります。
17.兄弟で話し合うためのチェックリスト
- 相続人が誰なのか確認したか
- 遺言書の有無を確認したか
- 実家の登記名義を確認したか
- 実家の現在の売却価格を把握したか
- 誰かが住む予定はあるか
- 誰も住まない場合の管理方法を決めたか
- 固定資産税や維持費の負担を決めたか
- 修繕費用の負担を決めたか
- 将来売却する場合の条件を話し合ったか
- 共有名義以外の相続方法を検討したか
- 相続登記の期限を確認したか
- 売却時の税金や特例を確認したか
- 共有者が亡くなった場合のことも考えたか
共有名義にする場合には、口頭での約束だけでなく、管理や費用負担に関する合意内容を文書に残しておくことも検討しましょう。
18.よくある質問
Q.実家を兄弟2人で半分ずつ相続することはできますか?
可能です。ただし、持分2分の1は土地や建物を物理的に半分に分けるという意味ではありません。将来の売却や管理についても考えておくことが重要です。
Q.兄が売却に反対していても、弟だけで実家を売れますか?
不動産全体を通常の方法で売却するには、原則として共有者全員の同意が必要です。ただし、自分の共有持分だけを処分することは原則として可能です。
Q.兄弟の一人が固定資産税を払わない場合はどうなりますか?
共有不動産の固定資産税は共有者が連帯して納付する義務を負います。兄弟間での負担割合や立替金の精算方法については、合意内容や個別事情に応じて整理する必要があります。
Q.共有名義の実家に兄だけが住んでいても問題ありませんか?
共有者の使用権や使用に至った経緯、共有者間の合意によって判断が異なります。使用料や維持費の負担について事前に整理することが望ましいでしょう。
Q.すでに共有名義になっていますが、一人の名義に変更できますか?
共有者間での持分売買や贈与、共有物分割などの方法が考えられます。ただし、登記費用や税金が関係するため、司法書士や税理士などへの確認が必要です。
Q.兄弟で意見が合わない場合、どうすればよいですか?
まずは不動産の査定額や維持費を確認し、客観的な資料をもとに話し合うことが重要です。協議が難しい場合には、弁護士などへの相談を検討しましょう。
Q.相続登記をしていない実家でも査定できますか?
査定自体は可能です。ただし、実際に売却を進める際には、相続人の確認や相続登記などの手続きが必要になります。
19.以和貴総業株式会社へのご相談
相続した実家を兄弟で共有するか、売却するかは、家族によって事情が異なります。
「まだ売却するか決まっていない」
「兄弟で意見が分かれている」
「とりあえず現在の価格だけ知りたい」
このような段階でも、不動産の価値や売却条件を把握することは、今後の方針を決めるための重要な材料になります。
以和貴総業株式会社では、いわき市を中心に相続不動産の売却査定や空き家に関するご相談を承っています。
不動産の状況を確認し、現況での売却、解体更地渡し、売却時期などについてご案内いたします。
- 相続した実家の売却価格を知りたい
- 兄弟で共有名義にするか迷っている
- 誰も住まない実家を売却したい
- 相続人が遠方に住んでいる
- 築年数の古い実家を売却したい
- 共有者全員で売却を検討している
- 解体するべきか現況で売るべきか相談したい
20.まとめ|公平な相続と共有名義は同じではない
相続した実家を兄弟で共有することは、法律上可能です。
しかし、共有名義にすることが、必ずしも将来にわたって公平な方法になるとは限りません。
・兄弟で実家を共有名義にすることは可能
・共有持分は土地を物理的に分けるものではない
・不動産全体の売却には原則として全員の同意が必要
・修繕や管理は行為の内容によって判断方法が異なる
・固定資産税や維持費の負担を決めておくことが重要
・共有者が亡くなると共有関係が複雑になる可能性がある
・代償分割や換価分割も選択肢になる
・相続登記には期限がある
・共有する前に現在の売却価格を把握しておくことが大切
特に、誰も住む予定がない実家については、維持管理費用や将来の売却を考慮する必要があります。
兄弟で公平に相続したいという気持ちは大切ですが、その方法が共有名義である必要はありません。
「実家をどう分けるか」だけでなく、「実家を将来どうするか」まで話し合うことが、相続トラブルを防ぐ第一歩です。
参考資料
e-Gov法令検索|民法(共有・遺産分割等)
法務省|相続登記の申請義務化について
法務省|相続登記の申請義務化に関するQ&A
国税庁|相続・譲渡所得に関する税務情報
※本記事は2026年11月時点の法令や一般的な実務上の注意点をもとに作成しています。実際の相続関係、共有持分、遺産分割、売却、税金等は個別の事情によって異なります。法律上の紛争については弁護士、相続登記については司法書士、税務については税理士・税務署等にご確認ください。